
L'or d'investissement, est-il inclus dans la succession?
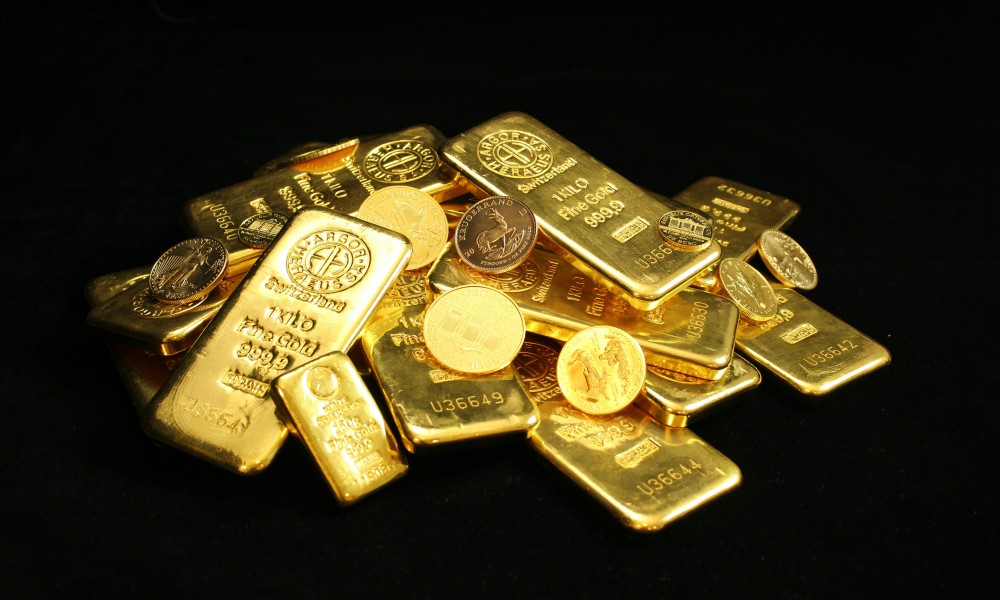
Lorsque des lingots ou des pièces d'or figurent dans l'héritage
Lorsqu'un héritage comprend des lingots ou des pièces d'or, la succession prend une dimension particulière. L'or est un actif facilement circulable, transférable sans intermédiaires, et de ce fait, il est soumis à une réglementation qui mêle droit successoral et lutte contre le blanchiment d'argent.
À compter du 17 janvier 2025, avec l’entrée en vigueur du décret législatif 211/2024, ce lien devient encore plus évident et exige des héritiers une nouvelle prise de conscience.
Qu’est-ce qui distingue l’or d’investissement des autres actifs précieux tels que les bijoux ?
La première question à se poser concerne la nature de l'or. La loi ne considère pas tout objet en or comme de l'or d'investissement. La définition est stricte. Seuls les lingots d'une pureté égale ou supérieure à 995 millièmes et les pièces d'une pureté d'au moins 900 millièmes, frappées après 1800 et ayant un marché reconnu, sont concernés.
Les bijoux, les objets précieux, l'or usagé et les déchets d'or ne sont pas concernés par cette réglementation. Bien qu'il s'agisse de biens hérités, ils ne sont pas soumis aux obligations prévues par la législation anti-blanchiment. Ce n'est que dans des cas exceptionnels, lorsqu'ils sont destinés à être fondus pour obtenir de l'or d'investissement, qu'ils relèvent du champ d'application de la loi.
Il convient donc d'établir une distinction:
- Les bijoux, les objets précieux et l'or usagé sont des objets de partage entre les héritiers.
Ils ne sont pas inclus dans la déclaration successorale
- Les lingots d'or, les pièces de monnaie et l'or d'investissement sont sujets à partage entre les héritiers.
Ils sont inclus dans la déclaration successorale
Pourquoi un héritage d'or d'investissement doit être déclaré à l'UIF
La réglementation anti-blanchiment considère l'or d'investissement comme un actif sensible, susceptible de circuler en dehors des circuits bancaires. Par conséquent, tout transfert de propriété, même gratuit, doit être déclaré à la Cellule de renseignement financier italienne.
L'UIF apporte des précisions à ce sujet dans sa FAQ. En cas de succession, l'obligation incombe à l'héritier qui prend possession de l'or, et non à la collectivité. C'est la part individuelle qui détermine l'obligation, et non la valeur totale de l'or laissé par le défunt.
C'est un peu comme ce qui se passe avec les polices d'assurance. J'en ai parlé en détail dans un article ici.
Cela s'explique principalement par le fait que l'or, à l'instar des polices d'assurance ou de l'argent, n'est généralement pas conservé physiquement dans un coffre-fort ou au domicile d'une personne. Les métaux précieux sont inscrits sur des documents émis par des sociétés agréées, qui les détiennent pour le compte du client, via des bons de commande.
Le seuil de 10 000 euros et le rôle décisif du quota
Le seuil actuel est de 10 000 €. Cette limite ne s'applique pas à la totalité du patrimoine en or du défunt, mais à la part revenant à chaque héritier. Un patrimoine contenant 30 000 € d'or, réparti entre trois héritiers, engendre trois obligations distinctes. Un patrimoine contenant 20 000 € d'or, réparti entre quatre héritiers, peut n'engendrer aucune obligation. Cette évolution est surprenante, car on considère généralement que le seuil s'applique au patrimoine du défunt et non à la part de chaque héritier.
C’est pourquoi, en présence de situations similaires, il est conseillé de prendre rendez-vous avec les techniciens de l’Agenzia delle Successioni.
Lorsque commence la date limite de communication
Le calendrier est l'un des aspects les plus délicats. La loi mentionne «la fin du mois suivant le transfert de propriété», mais en matière successorale, le transfert ne coïncide pas avec le décès. La propriété est transférée lors de l'acceptation de l'héritage ou, à défaut, lors du dépôt de la déclaration de succession.
Si un héritier accepte l'héritage le 10 mai, la notification à l'UIF doit être envoyée avant le 30 juin.
Sanctions en cas de défaut de communication
Le décret législatif 211/2024 a instauré un système de sanctions particulièrement sévères. En cas de défaut de déclaration, de déclaration tardive ou de déclaration incomplète, l'amende s'élève à 10 % à 40 % de la valeur de l'or non déclaré.
Pour un lingot de 50 000 euros, l’amende peut atteindre 20 000 euros. Il est possible de recourir à la procédure de régularisation volontaire, mais uniquement si l’héritier intervient de son propre chef avant le contrôle. Une fois la procédure de contrôle engagée, les possibilités de corriger l’erreur sont considérablement réduites.
Pourquoi la gestion successorale d'un patrimoine exige une expertise
La présence d'or d'investissement dans un héritage n'est pas un détail anodin. Il est nécessaire de savoir identifier correctement la nature de l'or, d'en évaluer la valeur, de déterminer la part de chacun, de repérer la date d'échéance, de préparer la déclaration d'impôt sur le revenu et de coordonner l'ensemble de ces démarches avec la déclaration de succession.
Il s'agit d'un processus qui exige précision, connaissance de la réglementation et souci du détail. La présence d'or engendre des obligations, notamment en matière de transparence et de traçabilité. Faire appel à des professionnels comme ceux de l'Agenzia delle Successioni peut s'avérer crucial pour éviter les erreurs. Après une consultation, vous pouvez procéder à une évaluation de vos actifs par des experts du secteur.
Lisez plutôt cet article pour découvrir ce qu'il advient des biens de luxe donnés après le décès du donateur.
Service Client
Le service d’assistance est disponible du lundi au vendredi, de 09h00 à 17h00.
Remplissez le formulaire
Consultez le professionnel expert en la matière
Réponse rapide et assistance personnalisée !


