
Succession: l'impôt n'est pas dû si le testament est révoqué
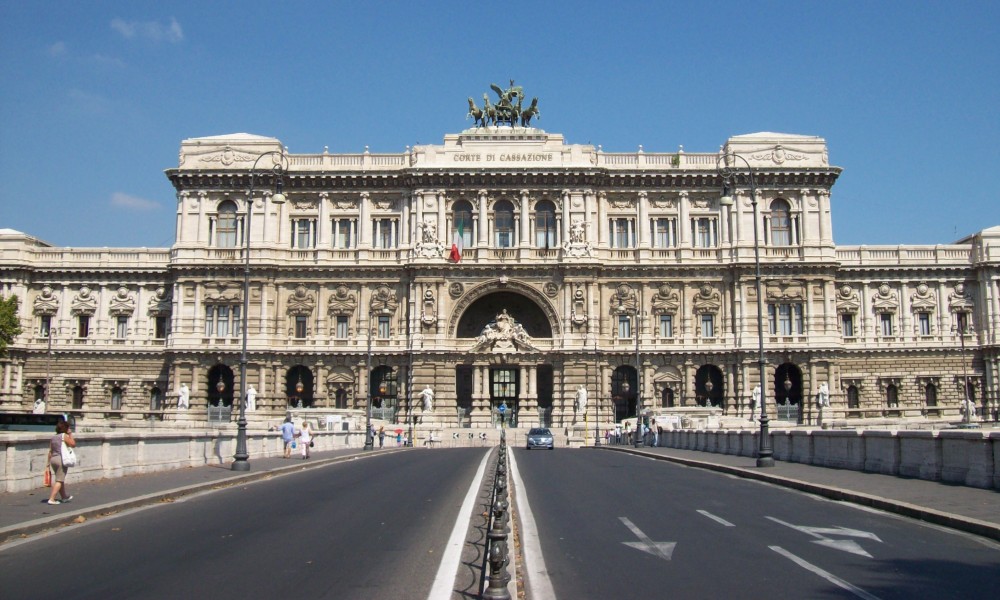
Cassation: même en présence d'une déclaration déjà déposée
Par l’arrêt n° 14063 du 27 mai 2025, la Cour de cassation italienne s’est prononcée sur une question jusqu’alors dépourvue de précédent spécifique et systématique: les droits de succession sont-ils dus même lorsque le testament est révoqué par la suite et que l’héritage n’est jamais effectivement acquis par la personne ayant déposé la déclaration de succession?
La Cour a répondu par la négative, affirmant un principe de droit garantissant la cohérence entre la fiscalité et les règles civiles en matière de succession.
Le cas d’espèce: testament révoqué par des dispositions postérieures
Le cas à l’origine du litige est emblématique.
Une personne, instituée héritier universel dans un testament olographe, avait déposé une déclaration de succession en bonne et due forme. Toutefois, deux autres testaments olographes, postérieurs en date et désignant un autre bénéficiaire, ont été publiés ultérieurement.
Conformément à l’article 682 du Code civil italien, cela a entraîné la révocation tacite des dispositions antérieures, en raison de leur incompatibilité avec le nouveau testament.
Malgré cela, l’Agenzia delle Entrate a notifié au premier individu un avis de liquidation des droits de succession, fondé sur la déclaration déjà déposée.
Le contribuable a contesté l’acte, en faisant valoir l’absence du fait générateur de l’impôt, dans la mesure où il n’avait plus ni titre juridique ni qualité héréditaire.
Le cadre juridique: décret législatif n° 346/1990 et notion de fait générateur de l’impôt
L’article 1, alinéa 1, du décret législatif n° 346 du 31 octobre 1990 (Texte unique en matière d’impôt sur les successions et donations – TUS) identifie le fait générateur de l’impôt comme: “la transmission de biens et de droits à cause de mort”.
Cependant, le texte ne précise pas si cette transmission doit être:
- simplement potentielle, reposant sur la vocation héréditaire, ou
- effective, fondée sur l’acquisition concrète des biens par le bénéficiaire désigné par testament ou par la loi.
Selon la pratique de l’administration fiscale, la présentation de la déclaration et l’absence de renonciation suffisent à établir l’imposition. Mais la jurisprudence rétablit ici un point fondamental: la seule vocation abstraite ne suffit pas.
La décision de la Cour: effet rétroactif de la révocation et absence de capacité contributive
La Cour de cassation a affirmé que: “La révocation d’un testament, même tacite, entraîne la suppression ex tunc de l’efficacité des dispositions antérieures, ce qui fait perdre à la personne initialement désignée sa qualité d’héritier”.
Dès lors, le fait générateur de l’impôt ne peut être considéré comme réalisé, car:
- il n’y a pas eu de transmission de patrimoine à cause de mort au profit de l’héritier révoqué, et
- l’acquisition de l’héritage ne s’est jamais concrétisée.
La déclaration de succession a une valeur déclarative, non constitutive. Si le fait générateur objectif disparaît, l’obligation fiscale ne peut ni naître ni subsister.
La Cour invoque également l’article 53 de la Constitution italienne, selon lequel: “Tous doivent contribuer aux dépenses publiques en fonction de leur capacité contributive”.
En l’absence d’enrichissement, il ne peut y avoir de prélèvement fiscal.
La position de l’administration fiscale: acceptation implicite et présomption de validité
En justice, l’Agenzia delle Entrate a soutenu que:
- la déclaration de succession, conjuguée à l’action judiciaire en reconnaissance de la qualité d’héritier, constituait une acceptation implicite de l’héritage;
- cela suffisait à fonder l’imposition, même si l’héritage était ensuite exclu du fait de la révocation testamentaire.
La Cour de cassation a cependant rejeté cette logique, affirmant: “Le contribuable, bien qu’ayant présenté la déclaration, n’a jamais acquis la qualité d’héritier, car le titre (le testament) s’est révélé inefficace dès l’origine”.
Révocation du testament: effets civils et fiscaux
En droit civil, la révocation du testament peut être:
- expresse (article 679 c.c.), ou
- tacite, lorsqu’un nouveau testament contient des dispositions incompatibles avec les précédentes (article 682 c.c.).
Cela entraîne une annulation rétroactive des anciennes dispositions, lesquelles:
- cessent de produire effets juridiques,
- et ne peuvent plus fonder une vocation successorale.
En matière fiscale, cela signifie que:
- il n’existe plus de transfert imposable au profit du bénéficiaire initialement désigné;
- le fait générateur de l’impôt ne s’est pas produit.
Conséquences pratiques: nouvelle déclaration et nouveau redevable
La Cour précise que l’impôt pourra éventuellement être réclamé:
- à l’encontre du nouvel héritier désigné,
- à condition que celui-ci accepte la succession, et
- dépose une nouvelle déclaration de succession à son nom.
Concrètement:
- le premier individu perd sa qualité d’héritier;
- la déclaration qu’il avait déposée n’a aucun effet fiscal;
- l’imposition s’appliquera au véritable héritier testamentaire, en fonction des valeurs patrimoniales et des rapports juridiques existant à l’ouverture de la succession.
Conclusion: respect du principe de légalité et de la capacité contributive
Cette décision dépasse le seul cas d’espèce et constitue un précédent jurisprudentiel majeur. Elle réaffirme que l’obligation fiscale repose sur:
- un enrichissement réel lié à la succession,
- la validité et l’efficacité des dispositions testamentaires,
- ainsi que la véritable qualité d’héritier de la personne imposée.
Il s’agit d’un arrêt protecteur, qui redonne toute sa portée au principe de légalité fiscale et à l’exigence de capacité contributive, comme le souligne la motivation de la Cour.
L’arrêt n° 14063/2025 clarifie un point essentiel: la seule déclaration de succession ne suffit pas à justifier l’impôt si l’héritage n’a jamais été effectivement acquis.
La révocation (expresse ou tacite) du testament annule rétroactivement la vocation héréditaire et empêche la naissance de l’obligation fiscale. Un principe aussi simple que fondamental pour un exercice correct du pouvoir d’imposition et pour la protection du contribuable.
Le sujet restant complexe, il est toujours recommandé de faire appel à des professionnels qualifiés, tels que ceux de l’Agenzia delle Successioni, afin d’éviter toute erreur.
Service Client
Le service d’assistance est disponible du lundi au vendredi, de 09h00 à 17h00.
Remplissez le formulaire
Consultez le professionnel expert en la matière
Réponse rapide et assistance personnalisée !


